Domain sohin.de kaufen?
Wir ziehen mit dem Projekt
sohin.de um.
Sind Sie am Kauf der Domain
sohin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sohin.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
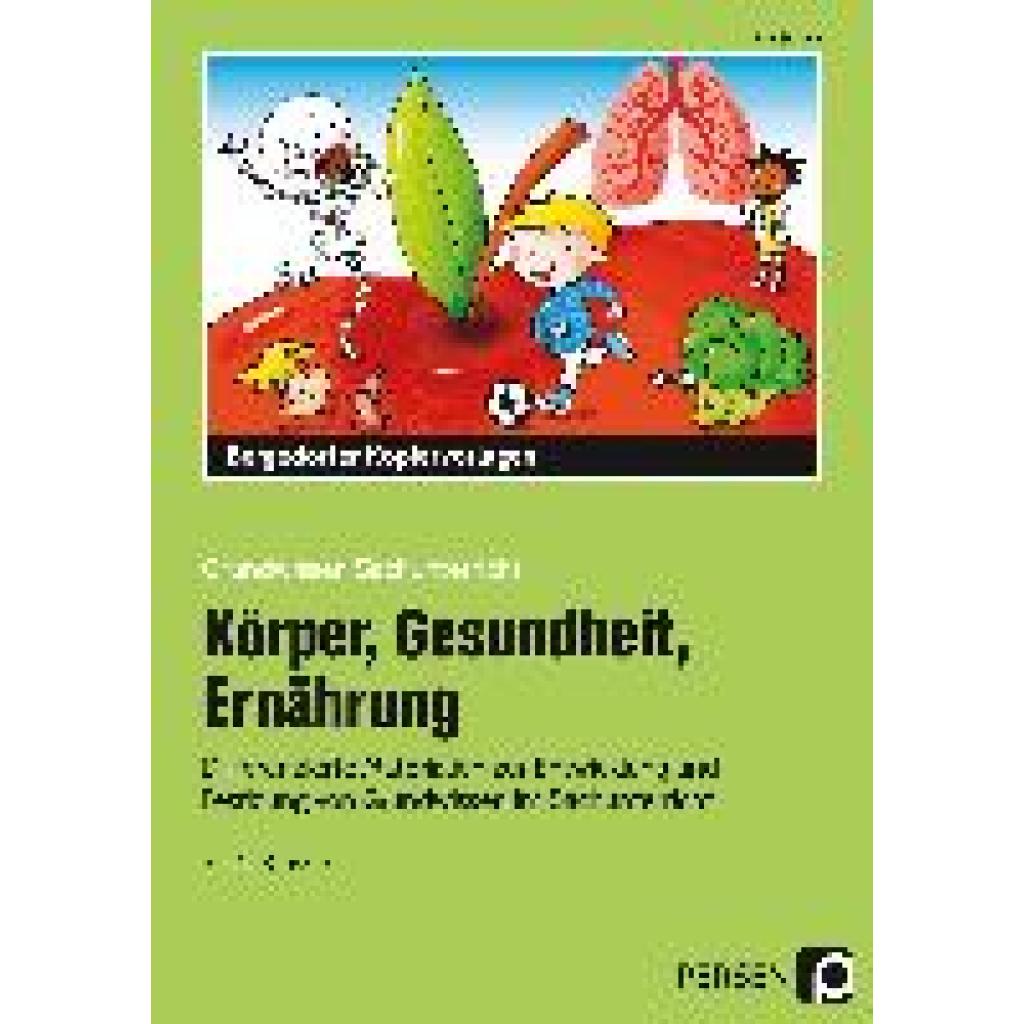
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Longevity – Einfach länger jung bleiben - Die besten Tipps aus Ernährung, Entspannung, Bewegung und Naturheilkunde, Gebundene Ausgabe von AbbasLongevity – Einfach Länger Jung Bleiben - Die Besten Tipps Aus Ernährung, Entspannung, Bewegung Und Naturheilkunde, Gebundene Ausgabe Von Abbas Schirmohammadi,sanrea Steiner, Schirner, 978-3-8434-9263-8, Seitenanzahl: 4019,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Gesundheit durch Bewegung, Entspannung und Ernährung, Taschenbuch von Angelika Dörenberg, Bookmundo Direct, 978-94-036-0996-6Gesundheit Durch Bewegung, Entspannung Und Ernährung, Taschenbuch Von Angelika Dörenberg, Bookmundo Direct, 978-94-036-0996-6, Seitenanzahl: 13214,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Badebombe Bonbondesign Rosenduft Badekugel 25g Wellness EntspannungBadebombe im Bonbondesign mit Rosenduft – Pure Entspannung für Ihr Bad Verwandeln Sie Ihr Badezimmer in eine duftende Wellness-Oase mit dieser charmanten Badebombe im Bonbondesign. Mit einem Gewicht von 25 g und einem betörenden Rosenduft sorgt diese Badekugel für ein entspannendes und wohltuendes Badeerlebnis. Ideal, um nach einem langen Tag zur Ruhe zu kommen und die Seele baumeln zu lassen. Die Badebombe löst sich sprudelnd im warmen Badewasser auf und verströmt dabei ihren lieblichen Rosenduft, der die Sinne verwöhnt und den Alltagsstress vergessen lässt. Die sanfte Formulierung pflegt die Haut und hinterlässt ein angenehmes Gefühl von Weichheit. Produktdetails und Anwendung Diese Badebombe ist nicht nur optisch ein Highlight im Bonbon-Look, sondern überzeugt auch durch ihre einfache Anwendung und den angenehmen Duft. Geben Sie die gesamte Badebombe einfach in das warme Badewasser. Beobachten Sie, wie sie sich auflöst und das Wasser leicht färbt, während der intensive Rosenduft den Raum erfüllt. Lehnen Sie sich zurück und genießen Sie die beruhigende Wirkung des Rosenaromas. Die kompakte Größe von etwa 30 mm im Durchmesser macht sie zu einem idealen Einzelprodukt oder einer schönen Ergänzung für ein Geschenkset. Die Inhaltsstoffe wie Sodium Bicarbonat und Citric Acid sorgen für das charakteristische Sprudeln und die Freisetzung der Duftstoffe. Häufig gestellte Fragen (FAQ) zur Badebombe Wie lange hält der Duft der Badebombe an? Der intensive Rosenduft entfaltet sich während des Auflösens der Badebombe im warmen Wasser und bleibt während des gesamten Bades spürbar. Auch nach dem Bad kann ein leichter Duft auf der Haut verbleiben. Ist die Badebombe für alle Hauttypen geeignet? Die Badebombe ist allgemein gut verträglich. Bei sehr empfindlicher Haut oder bekannten Allergien gegen bestimmte Inhaltsstoffe wird empfohlen, die Inhaltsstoffliste vorab zu prüfen. Bei Kontakt mit den Augen mit viel Wasser ausspülen. Kann ich die Badebombe auch teilen? Die Badebombe ist für eine einmalige Anwendung konzipiert, um das volle Duft- und Sprudelerlebnis zu gewährleisten. Eine Teilung ist nicht vorgesehen und kann das Erlebnis beeinträchtigen. Hinterlässt die Badebombe Rückstände in der Badewanne? Die Badebombe ist so formuliert, dass sie sich vollständig im Wasser auflöst und keine hartnäckigen Rückstände in der Badewanne hinterlässt. Ein kurzes Nachspülen nach dem Bad reicht in der Regel aus. Welche Maße hat die Badebombe? Die Badebombe hat einen Durchmesser von circa 30 mm und ein Gewicht von 25 g.1,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.